L'assurance invalidité
Votre capacité de gagner un revenu est votre bien le plus précieux. Cette assurance le protège.
En bref
L'assurance invalidité
On assure sa maison, sa voiture, son cellulaire. Pourtant, ce qui paie tout le reste, c'est le revenu. Une blessure au dos, une dépression, un cancer : une absence de six mois suffit à vider l'épargne d'une famille. L'assurance invalidité remplace une partie de ce revenu pendant que vous vous rétablissez.
Comment ça fonctionne
Si une maladie ou un accident vous rend incapable de travailler selon la définition du contrat, et une fois le délai de carence écoulé, l'assureur vous verse une prestation mensuelle. Elle continue jusqu'à votre retour au travail ou jusqu'à la fin de la période prévue.
Le montant assurable est un pourcentage de votre revenu, fixé par l'assureur, pour éviter que la prestation dépasse ce que vous gagniez. La définition de l'invalidité est le cœur du contrat : incapacité d'exercer votre propre profession, ou n'importe quelle profession raisonnable selon votre formation.
Les avantages
Votre budget tient le coup
L'hypothèque, l'épicerie et les études des enfants continuent d'être payées.
Des prestations souvent non imposables
Lorsque vous payez vous-même les primes d'un contrat individuel.
Une protection qui vous suit
Contrairement à l'assurance collective, elle ne dépend pas de votre employeur.
Des options adaptées aux travailleurs autonomes
Qui n'ont souvent aucune autre protection du revenu.
Pour qui?
- Les travailleurs autonomes et entrepreneurs
- Pas d'assurance collective, pas de banque de congés : sans revenu, tout s'arrête.
- Les professionnels
- Médecins, dentistes, ingénieurs, comptables : la définition « propre profession » protège la spécialité.
- Les gens de métier
- Électriciens, plombiers, mécaniciens : un accident peut empêcher de travailler pendant des mois.
- Les salariés mal couverts
- Ceux dont l'assurance collective est plafonnée, imposable ou inexistante.
Un exemple concret
Simon, 38 ans, électricien à son compte, gagne environ 85 000 $ par année. Une chute sur un chantier lui fracture l'épaule : huit mois d'arrêt.
Sans protection, il aurait puisé dans son épargne puis dans sa marge de crédit. Avec un contrat individuel à délai de carence de 30 jours, il a reçu une prestation mensuelle non imposable à partir du deuxième mois, jusqu'à son retour au travail. Sa famille a gardé son niveau de vie.
Les options offertes
| Délai de carence | 30, 60, 90 ou 120 jours : on le choisit en fonction de son coussin d'épargne. |
|---|---|
| Prestations jusqu'à 65 ans | La meilleure protection contre une invalidité longue. |
| Indexation des prestations | Pour que la prestation suive le coût de la vie pendant une invalidité prolongée. |
| Assurance frais généraux | Pour les entrepreneurs : paie le loyer, les salaires et les frais fixes de l'entreprise pendant l'arrêt. |
| Option d'assurabilité future | Pour augmenter la protection plus tard, quand le revenu augmente, sans nouvelle preuve de santé. |
Les mots à connaître
| Délai de carence | Le nombre de jours d'invalidité avant le premier versement. Plus il est long, plus la prime est basse. |
|---|---|
| Période de prestations | La durée maximale des versements : 2 ans, 5 ans ou jusqu'à 65 ans. |
| Propre profession | Vous êtes considéré invalide si vous ne pouvez plus exercer votre métier, même si vous pourriez en faire un autre. |
| Toute profession | Vous n'êtes invalide que si vous ne pouvez exercer aucun emploi raisonnable selon votre formation et votre expérience. |
| Invalidité partielle ou résiduelle | Une prestation réduite si vous reprenez le travail à temps partiel ou avec une perte de revenu. |
Ce qu'il faut surveiller
- La définition de l'invalidité : c'est elle qui détermine si vous serez payé. Lisez-la attentivement.
- Les exclusions et les conditions préexistantes déclarées.
- La coordination avec la SAAQ, la CNESST ou une assurance collective : certaines prestations se réduisent mutuellement.
- Le revenu déclaré : il doit être documenté, surtout pour un travailleur autonome.
Les bonnes questions à poser
- Combien de mois pourrais-je tenir sans revenu ?
- Quelle définition d'invalidité me protège vraiment ?
- Mon assurance collective est-elle imposable et suffisante ?
- Ai-je besoin d'une assurance frais généraux pour mon entreprise ?
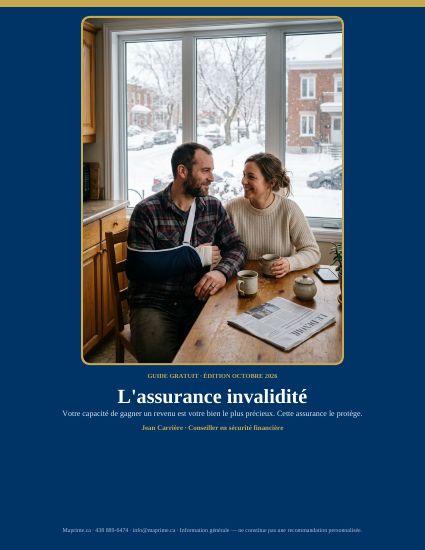
Le guide complet, gratuit
Tout ce qu'il faut savoir, illustré et expliqué simplement, avec un exemple chiffré et les pièges à éviter. Sans inscription ni courriel demandé.
Parlons de votre situation
Une rencontre de 30 minutes, en personne à Montréal, par Google Meet ou par téléphone. Je compare les produits de plusieurs assureurs, sans frais ni obligation.
Les autres protections
Sources :
- Agence du revenu du Canada, traitement fiscal des prestations d'assurance invalidité
- Contrats types d'assureurs canadiens, consultés en octobre 2026
Information générale : ce contenu ne constitue pas un avis personnalisé. Les garanties, exclusions et primes sont celles du contrat de l'assureur. Images : photographies Pexels (licence Pexels) et illustrations générées par intelligence artificielle; les personnes représentées sont des modèles ou des personnages fictifs.