Merci — votre demande a été reçue. Un conseiller en sécurité financière ou représentant en assurance et rentes collectives communiquera avec vous sous peu.
Étape suivante recommandéeComplétez votre analyse de besoins financiers en ligne (environ 15 minutes). Votre conseiller pourra vous préparer une recommandation plus juste.Faire mon analyse de besoins →
Nous ne pouvons malheureusement pas traiter cette demande en ligne. Nos soumissions d'assurance individuelle en ligne sont offertes aux personnes non-fumeuses de 65 ans et moins, sans condition de santé à déclarer. Vous allez être redirigé vers la page d'accueil.
Demande de soumission
Soumission d'assurance au Québec
Remplissez le formulaire en deux minutes environ. Je compare les produits de plusieurs assureurs selon votre situation et je vous reviens avec une soumission personnalisée, sans frais ni obligation.
Une protection abordable pour une période déterminée (10, 20 ou 30 ans, par exemple), idéale pendant que les enfants sont à charge ou que l'hypothèque court.
Assurance vie permanente
Entière ou universelle : une protection à vie, avec une valeur de rachat ou une composante d'épargne selon le produit.
Assurance invalidité
Remplace une partie de votre revenu si une maladie ou un accident vous empêche de travailler.
Assurance maladies graves
Verse un montant forfaitaire au diagnostic d'une maladie couverte (cancer, crise cardiaque, AVC, par exemple), selon les conditions du contrat.
Assurance hypothécaire individuelle
Une protection qui vous appartient, dont le capital est versé à vos bénéficiaires plutôt qu'au prêteur.
Assurance et rentes collectives
Pour les entreprises : assurance collective, REER collectif, RVER et autres régimes d'épargne pour vos employés.
Ce que je peux inclure dans votre régime
Assurance vie et DMA
Un capital versé à la famille d'un employé en cas de décès ou de mutilation accidentelle.
Invalidité courte et longue durée
Un revenu de remplacement pour l'employé qui ne peut plus travailler à cause d'une maladie ou d'un accident.
Assurance maladie et soins dentaires
Médicaments, professionnels de la santé, soins de la vue et soins dentaires, selon le régime choisi.
Programme d'aide aux employés
Soutien confidentiel en santé mentale, finances ou vie familiale pour vos employés.
REER collectif, RVER et RPDB
Épargne-retraite par retenue sur le salaire, avec ou sans cotisation de l'employeur.
Accompagnement au renouvellement
Analyse de l'expérience du régime et remise en concurrence au besoin.
Questions fréquentes
Combien coûte une soumission d'assurance ?
Rien. La soumission est gratuite et ne vous engage à rien. Vous décidez ensuite, en toute liberté, si vous souhaitez aller de l'avant.
Pourquoi passer par un conseiller plutôt que directement par un assureur ?
Un assureur ne vous présente que ses propres produits. Comme conseiller en sécurité financière, je peux comparer les produits de plusieurs assureurs et vous recommander celui qui correspond le mieux à vos besoins et à votre budget.
Qui peut faire une demande en ligne ?
Le formulaire en ligne s'adresse aux personnes non-fumeuses de 65 ans et moins, sans condition de santé à déclarer. Si ce n'est pas votre cas, appelez-moi au 438 889-6474 : plusieurs solutions restent possibles et nous les verrons ensemble.
Quels renseignements dois-je fournir ?
Vos coordonnées, votre date de naissance, le type d'assurance recherché et quelques questions sur votre statut de fumeur et votre santé. Ces renseignements permettent d'estimer la prime avec justesse.
Devrai-je passer un examen médical ?
Cela dépend de l'assureur, du montant de la protection et de votre âge. Certaines protections n'exigent qu'un questionnaire. Je vous indique les exigences de chaque assureur avant que vous preniez une décision.
Mes renseignements sont-ils protégés ?
Oui. Vos renseignements personnels servent uniquement à préparer votre soumission et sont traités de façon confidentielle, conformément à la Loi 25 sur la protection des renseignements personnels au Québec.
À partir de combien d'employés peut-on avoir un régime collectif ?
Plusieurs assureurs offrent des régimes aux petites entreprises dès quelques employés. Les conditions d'admissibilité varient d'un assureur à l'autre : je vous indique les options possibles selon la taille de votre équipe.
Suis-je obligé d'offrir un RVER ?
Au Québec, un employeur qui compte au moins cinq employés admissibles et qui n'offre pas déjà un régime d'épargne-retraite admissible par retenue sur le salaire doit offrir un RVER. Un REER collectif peut, à certaines conditions, remplir cette obligation.
Les cotisations de l'employeur sont-elles déductibles ?
En général, les primes et cotisations payées par l'employeur sont déductibles pour l'entreprise. Au Québec, la part payée par l'employeur pour l'assurance maladie et l'assurance vie constitue toutefois un avantage imposable pour l'employé. Votre comptable pourra confirmer le traitement fiscal propre à votre situation.
Mes employés devront-ils remplir un questionnaire médical ?
Dans plusieurs régimes, une partie des garanties est accordée sans preuve d'assurabilité jusqu'à un certain montant. Au-delà, l'assureur peut demander un questionnaire. Je vous explique les règles de chaque proposition.
Quand faut-il commencer la démarche ?
Idéalement de 60 à 90 jours avant la date de renouvellement ou la date de début souhaitée, pour laisser le temps aux assureurs de répondre et à vous de comparer.
Pouvez-vous analyser mon régime actuel ?
Oui. Je compare vos garanties, vos primes et vos frais à ce que proposent d'autres assureurs, et je vous dis franchement si un changement vaut la peine.
Vacances au soleil, croisière, visite de la famille, séjour d'études ou voyage d'affaires : à l'extérieur du Québec, le régime public ne rembourse qu'une partie des soins reçus, et souvent bien moins que la facture réelle. Une assurance voyage couvre les soins d'urgence, le rapatriement et, selon le contrat, l'annulation ou l'interruption de voyage. Je compare pour vous les protections de nos partenaires.
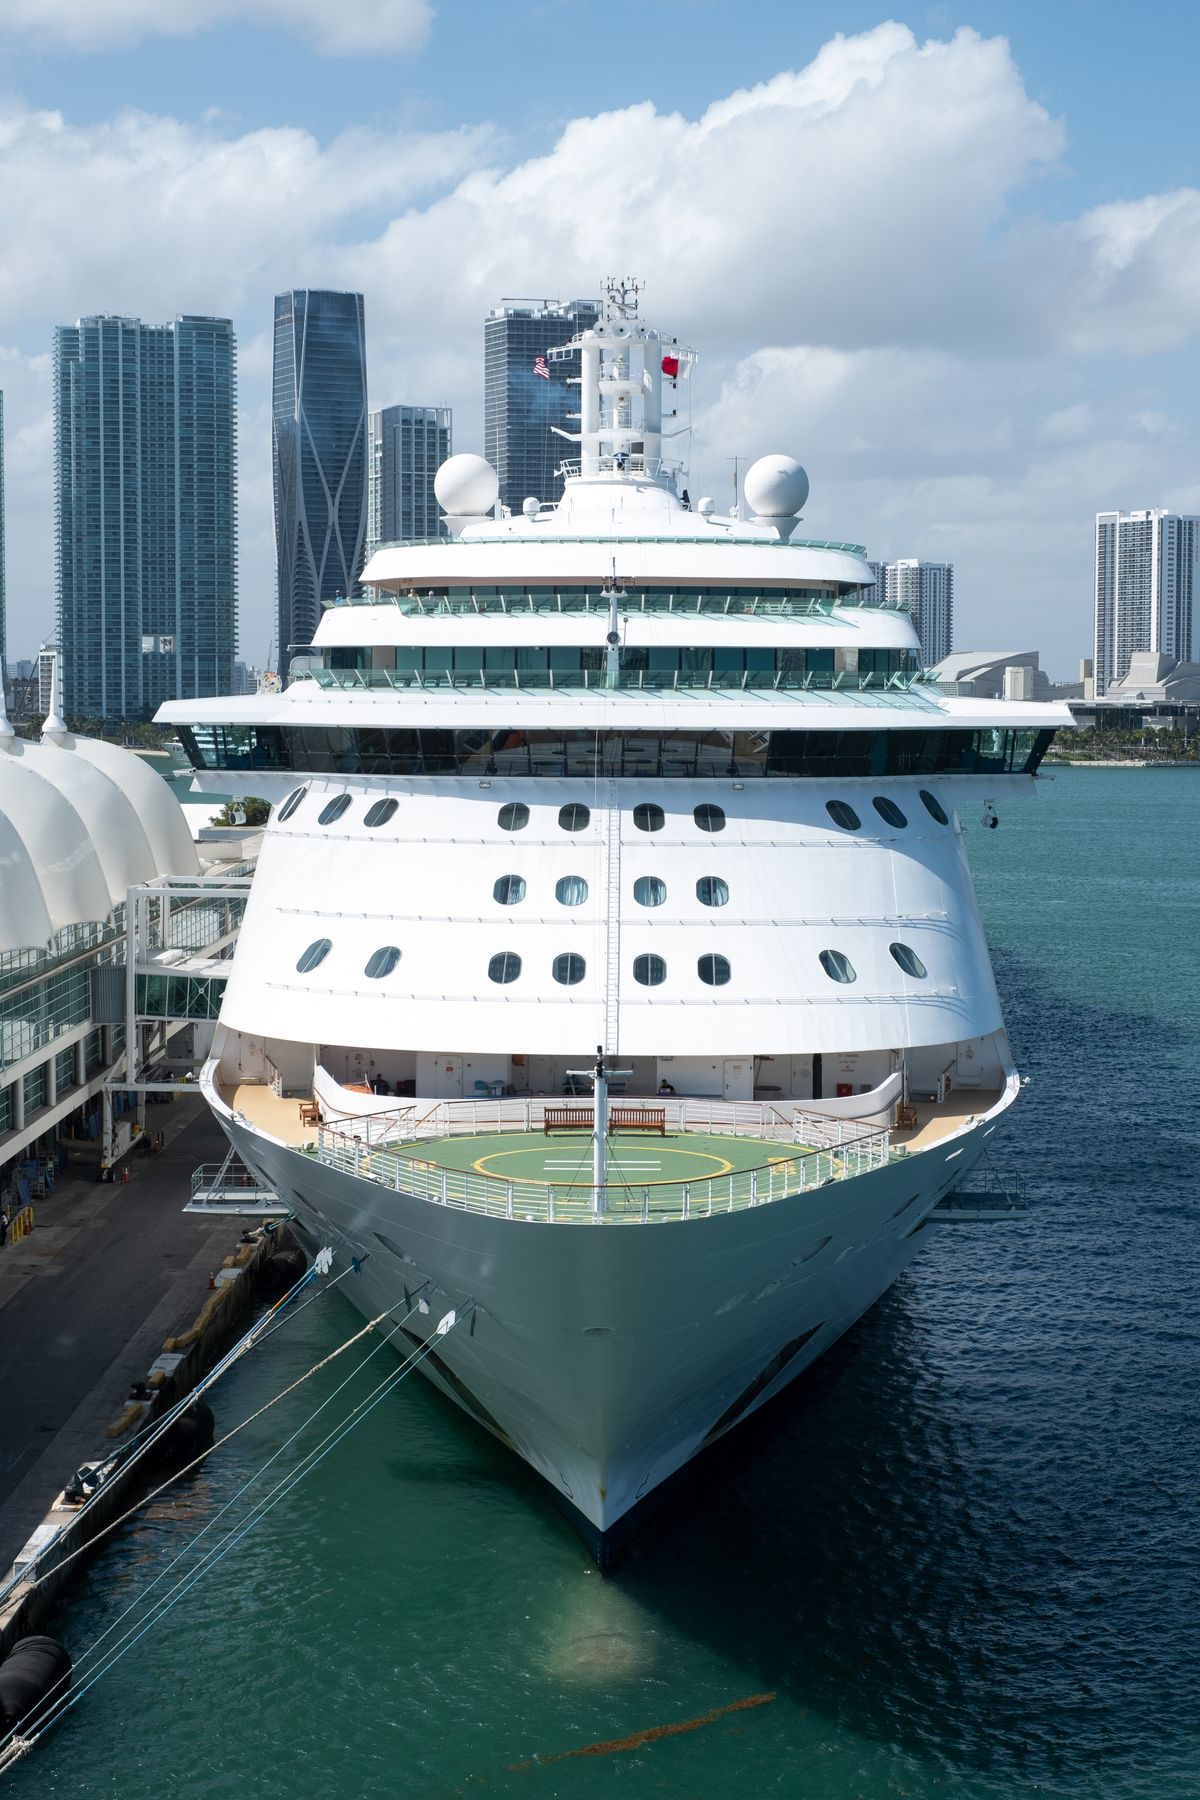
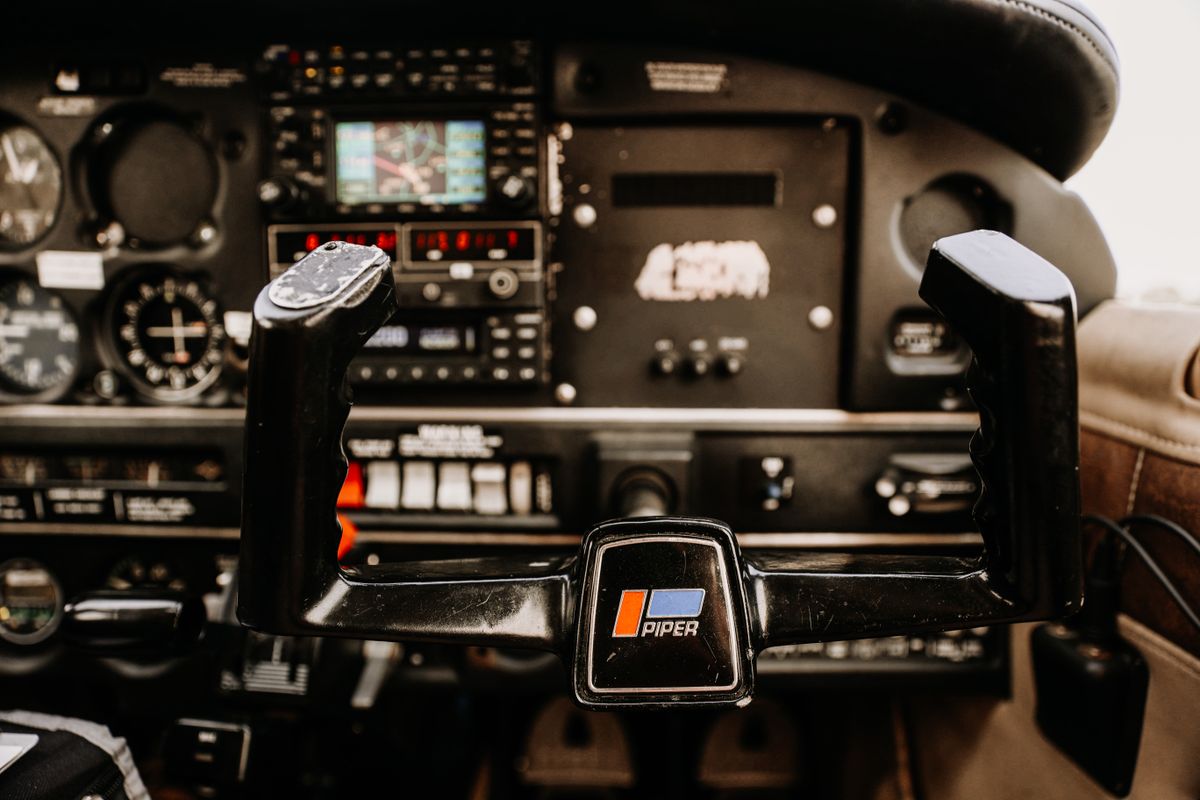
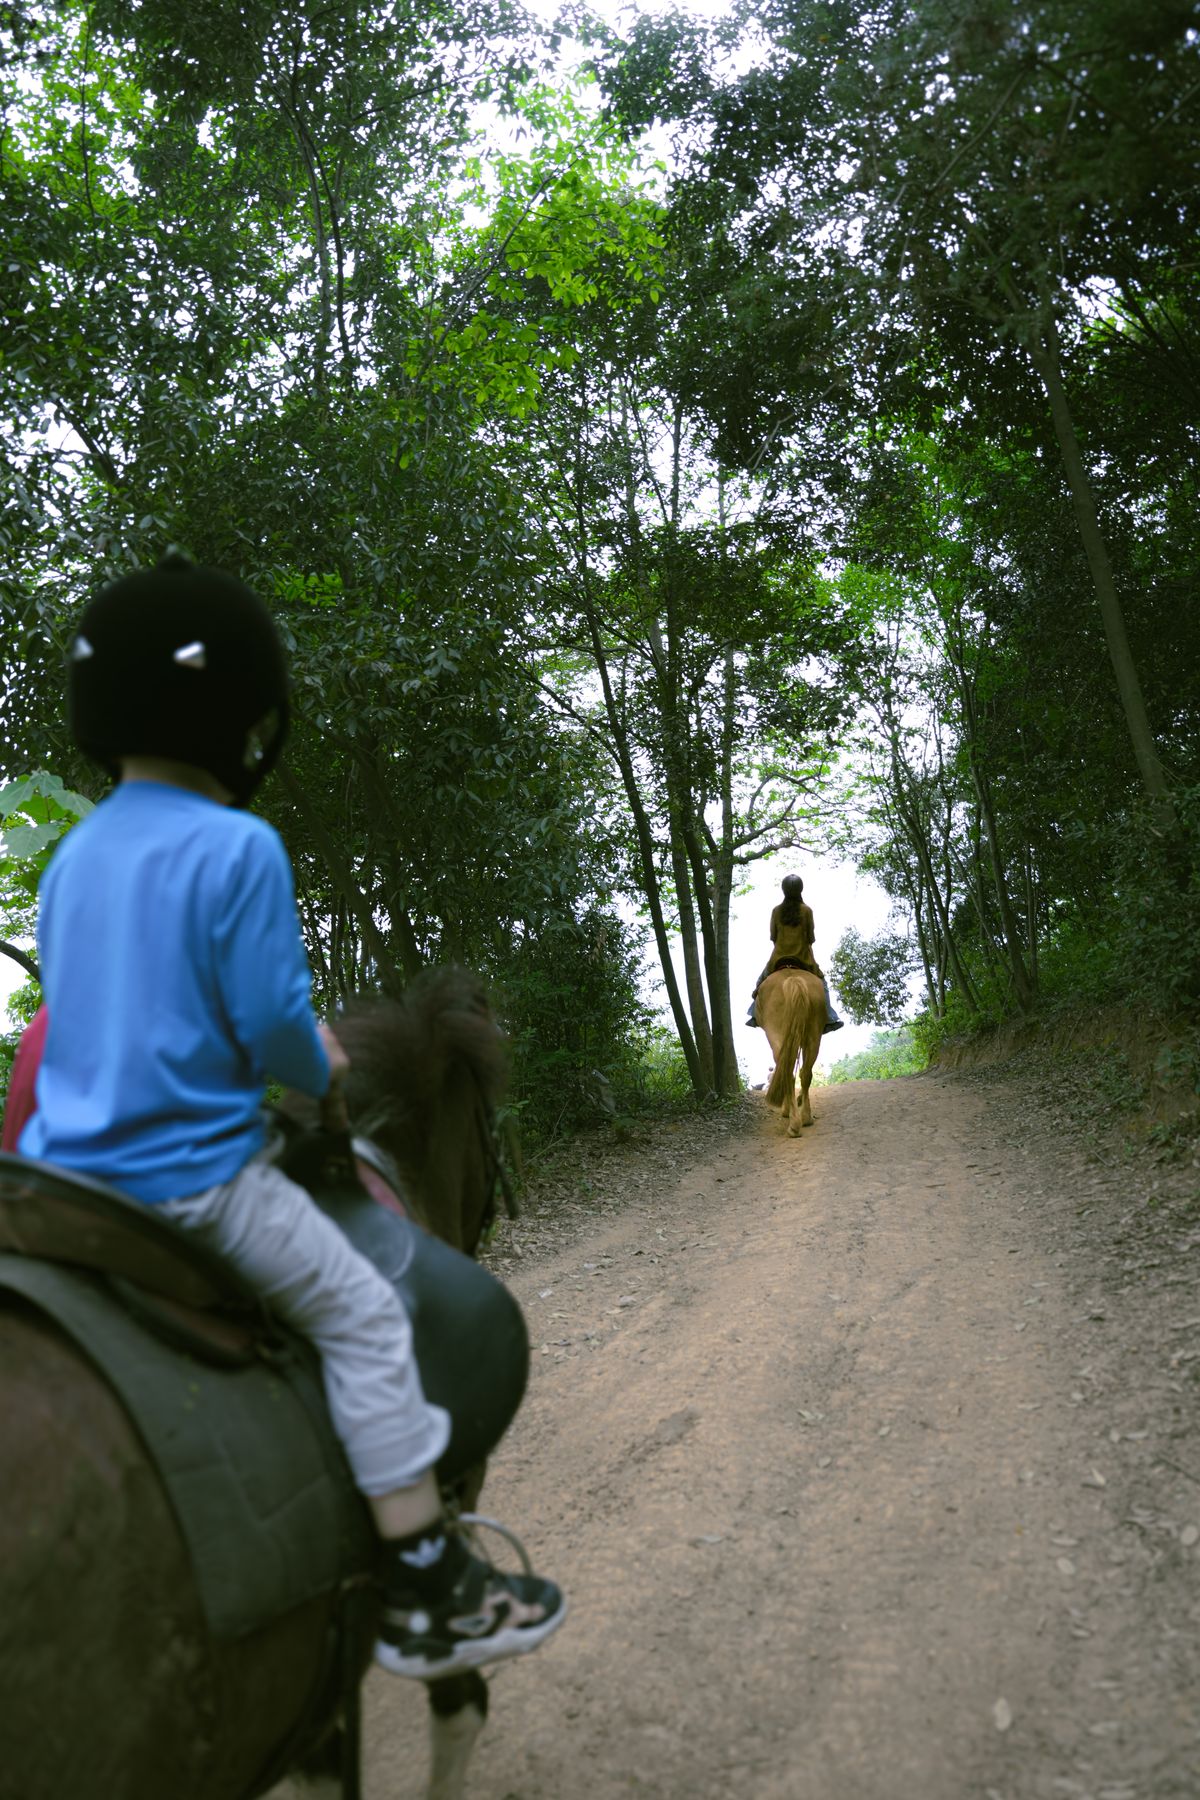
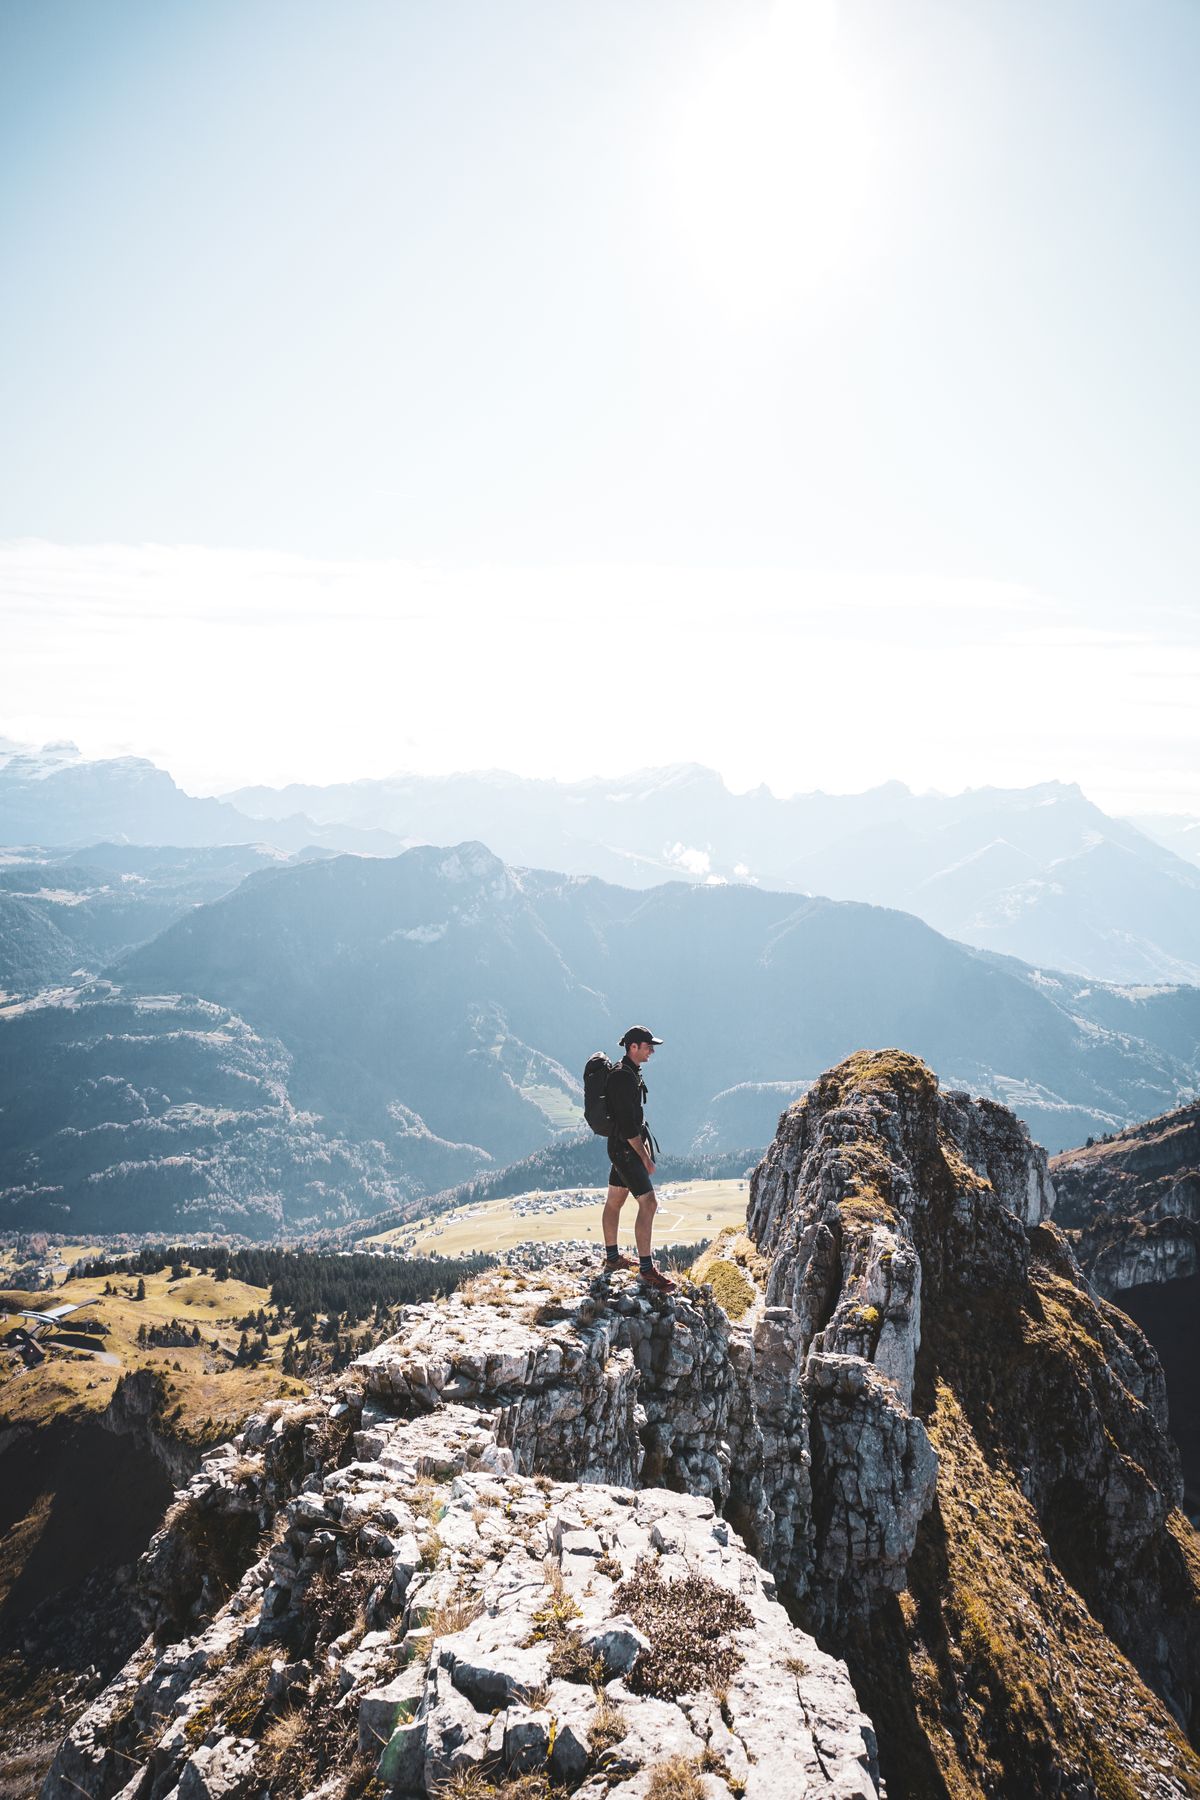
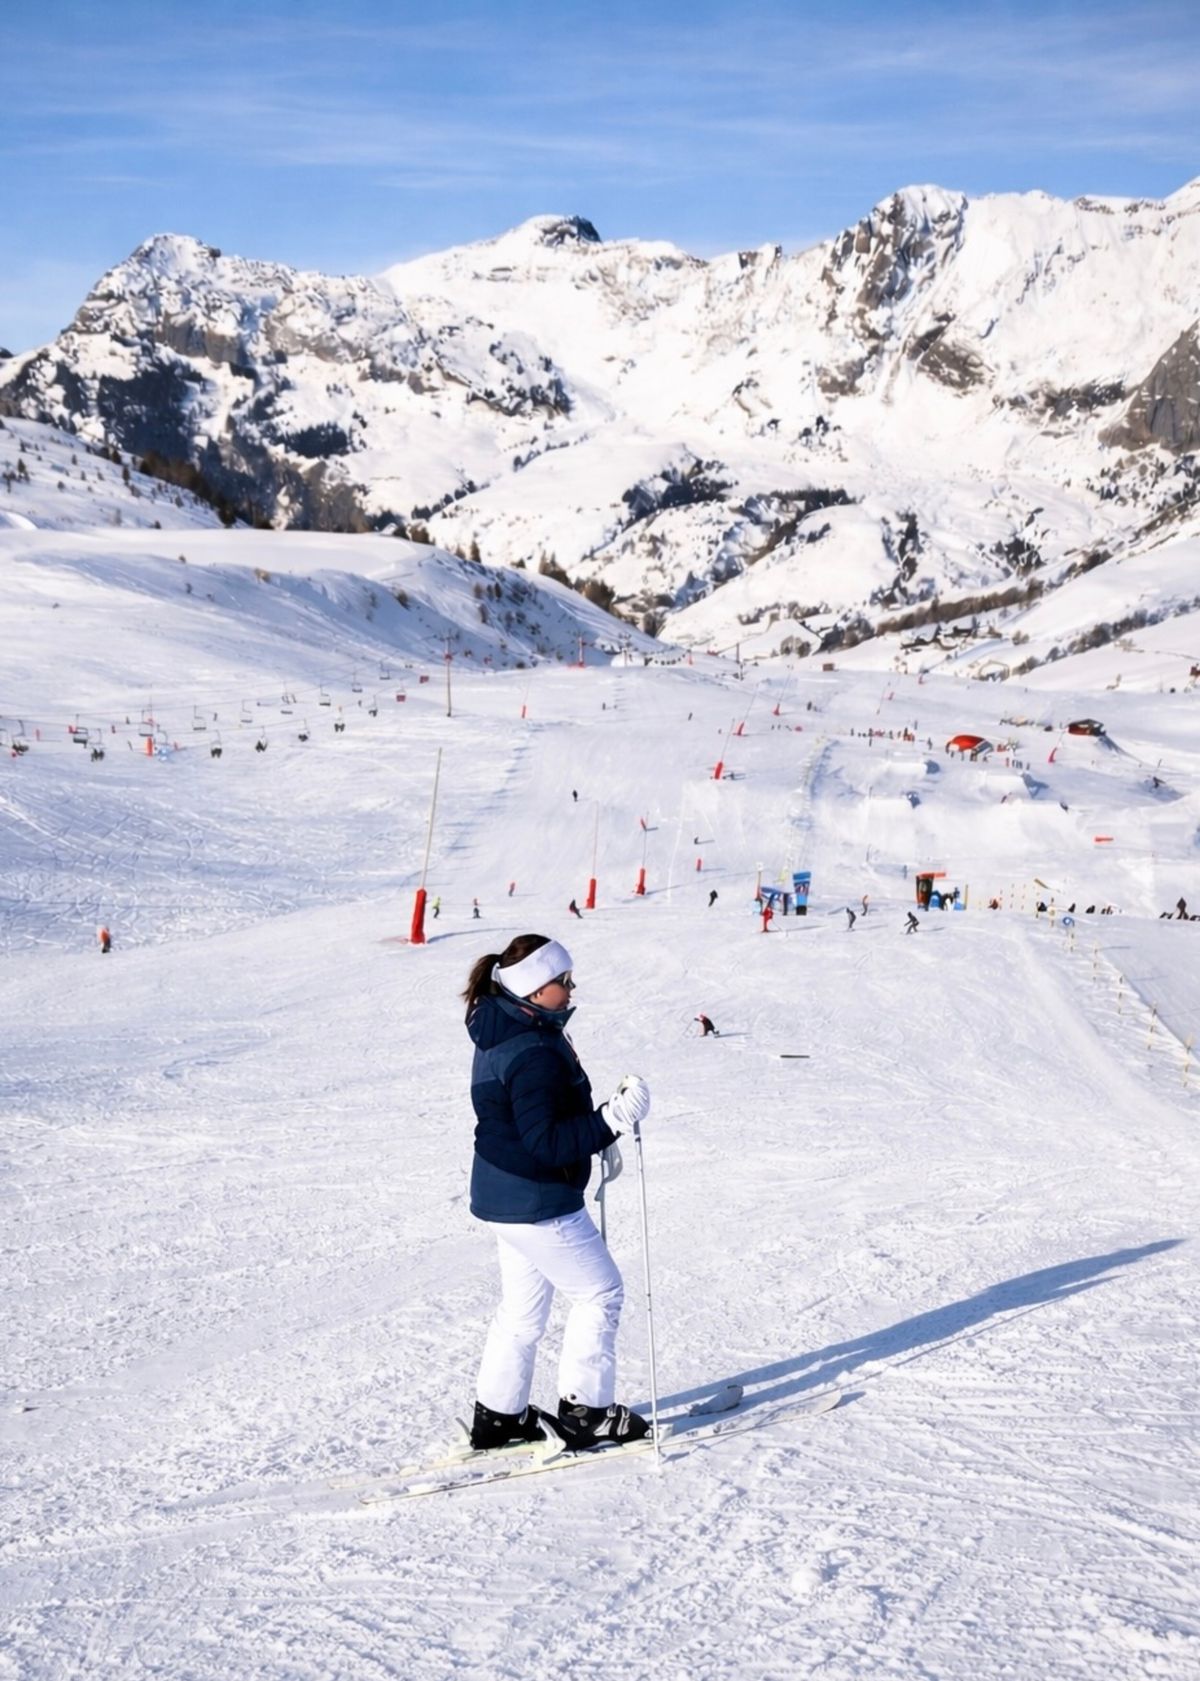
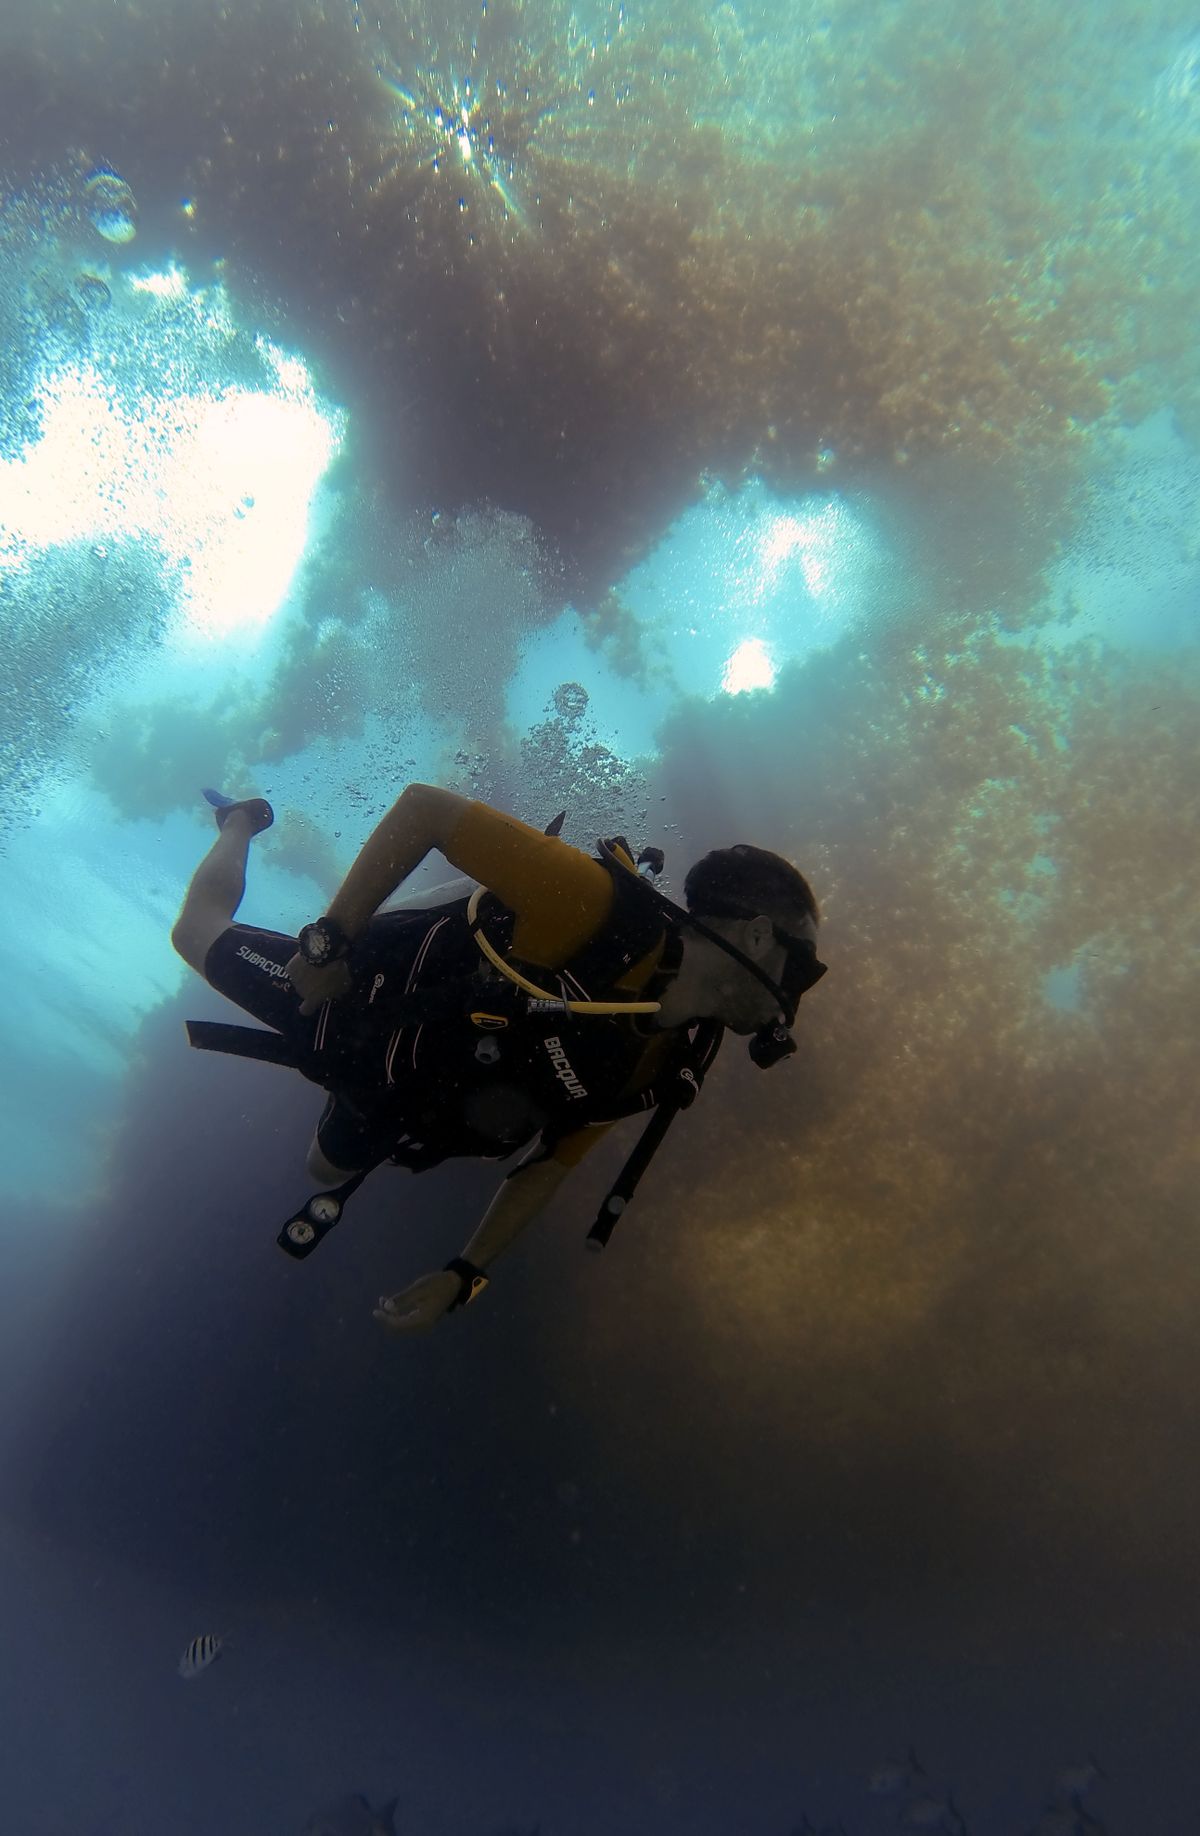
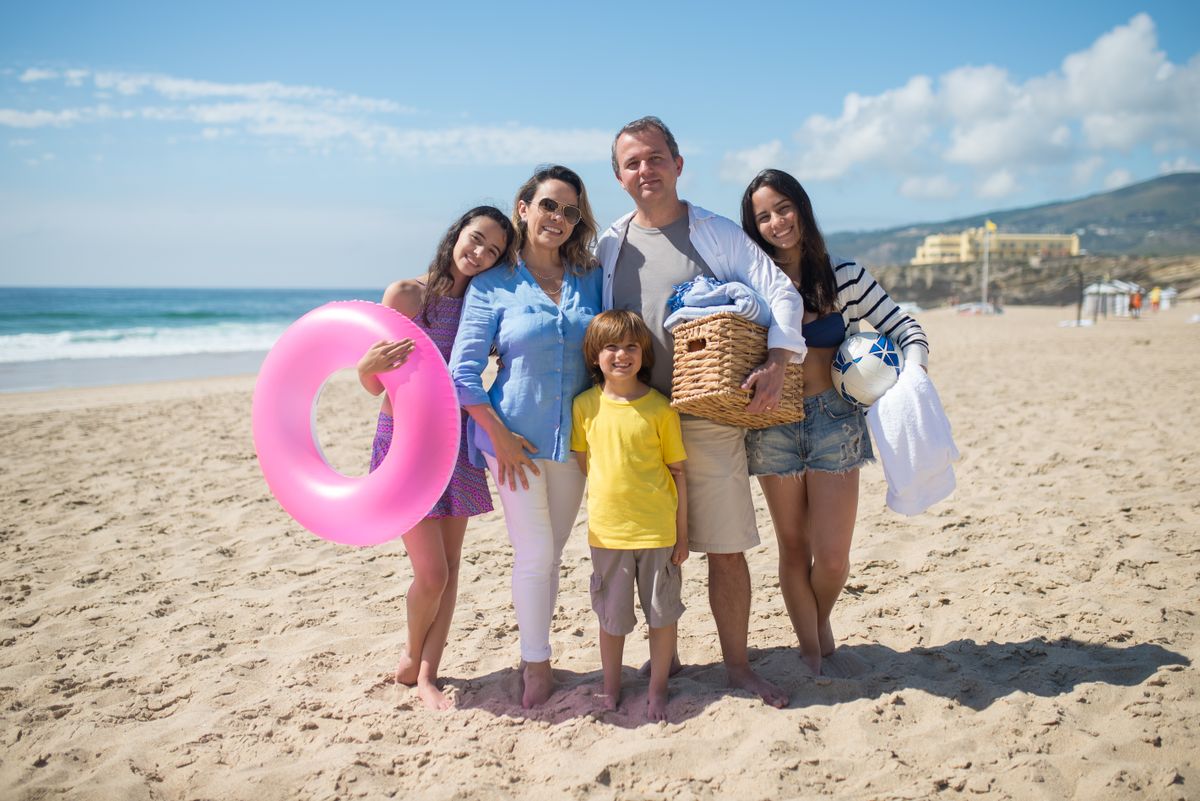
CroisièreEn mer, l'hôpital le plus proche peut être à des heures.Les soins à bord et l'évacuation médicale d'un navire se paient souvent sur place. Vérifiez que votre contrat couvre expressément les croisières, l'évacuation et le rapatriement.AviationPassager ou pilote : la nuance compte.La plupart des contrats couvrent les vols commerciaux comme passager, mais excluent ou limitent le pilotage d'un aéronef et certains vols privés. Si vous pilotez, faites-le préciser avant de partir.ÉquitationUne chute de cheval, c'est vite une fracture.Les activités équestres sont généralement couvertes en loisir, mais certaines compétitions ou activités jugées dangereuses peuvent être exclues. Lisez la liste des activités exclues.RandonnéeLe sentier est loin de tout : le secours aussi.Le sauvetage en montagne et le transport héliporté peuvent coûter très cher. Vérifiez les limites d'altitude et la couverture des frais de recherche et de sauvetage.Ski et sports d'hiverHors-piste ou en station : pas le même risque pour l'assureur.Le ski alpin en station est habituellement couvert; le hors-piste, l'héliski ou les compétitions peuvent être exclus. Choisissez un contrat qui couvre vos activités réelles.PlongéeSous l'eau, chaque mètre compte.La plongée sous-marine peut être limitée à une profondeur maximale ou exiger une certification reconnue. Les soins en caisson hyperbare doivent être couverts.Famille au soleilUn enfant malade en vacances, ça arrive.Un contrat familial couvre souvent les enfants à charge à faible coût. Gardez le numéro d'assistance 24 h dans votre téléphone et appelez avant de consulter, sauf urgence vitale.États-Unis et road tripAux États-Unis, une simple visite à l'urgence peut coûter une fortune.Les soins américains sont parmi les plus chers au monde, et la RAMQ ne rembourse qu'une partie des frais. Un road trip, même de quelques jours, mérite une assurance.Voyage d'affairesUne réunion à l'étranger n'exclut pas les imprévus.Vérifiez si votre régime collectif couvre les voyages d'affaires, pour combien de jours et jusqu'à quel montant. Un contrat annuel multivoyage est souvent plus avantageux.Visiteurs au CanadaVos parents viennent vous voir ? Leur assurance d'origine ne suffit pas toujours.Les visiteurs ne sont pas couverts par la RAMQ. Une assurance « visiteurs au Canada » couvre les urgences pendant le séjour; pour le super visa, une couverture d'au moins 100 000 $ valide un an est exigée.
Pourquoi magasiner son assurance voyage ?
Les primes varient beaucoup d'un assureur à l'autre pour une protection semblable, surtout après 60 ans.
Les questionnaires médicaux et la notion de « condition stable » diffèrent : un bon choix évite un refus de réclamation.
Les limites (montant maximal, nombre de jours, franchise) ne sont pas les mêmes partout.
L'assurance d'une carte de crédit a souvent des limites d'âge, de durée et de montant : elle ne convient pas à tous les voyages.
Un conseiller compare les exclusions, pas seulement le prix : c'est là que se jouent les mauvaises surprises.
Visiter le Canada ou les États-Unis : l'avantage d'une assurance achetée au Canada
Une assurance « visiteurs au Canada » est conçue pour les soins reçus ici : primes en dollars canadiens, réclamations traitées par un assureur canadien.
Pour le super visa (parents et grands-parents), Immigration, Réfugiés et Citoyenneté Canada exige une assurance médicale d'au moins 100 000 $, valide au moins un an à compter de l'entrée.
Certains contrats pour visiteurs couvrent aussi de courts séjours aux États-Unis pendant le voyage : vérifiez cette option avant de traverser la frontière.
Pour les Québécois qui partent aux États-Unis : la RAMQ ne rembourse qu'une partie des frais, alors que les soins y sont très coûteux.
Pour les séjours prolongés (snowbirds) : pour conserver l'assurance maladie, il faut être présent au Québec au moins 183 jours par année, sauf exceptions prévues par la RAMQ.
10 astuces de protection voyage
Souscrivez dès la réservation : la garantie annulation protège aussi les jours qui précèdent le départ.
Déclarez tout changement de santé ou de médication avant le départ, même mineur.
Gardez le numéro d'assistance 24 h et votre numéro de contrat dans votre téléphone et sur papier.
Appelez l'assistance avant de consulter (sauf urgence vitale) : certains contrats l'exigent.
Vérifiez la durée maximale par voyage et prolongez la protection avant son échéance si vous restez plus longtemps.
Pour plusieurs voyages par année, comparez avec un contrat annuel multivoyage.
Emportez vos médicaments dans leur contenant d'origine, avec une copie des ordonnances.
Conservez tous les reçus et rapports médicaux : ils sont indispensables à la réclamation.
Vérifiez les avis aux voyageurs du gouvernement du Canada avant de partir : un avis « éviter tout voyage » peut limiter la couverture.
Lisez la liste des activités exclues si vous prévoyez des sports ou des activités d'aventure.
Erreurs à ne pas faire en voyage
Partir sans assurance en pensant que la RAMQ ou la carte de crédit couvre tout.
Oublier de déclarer une condition médicale ou un changement de traitement récent.
Acheter son assurance après le début du voyage, quand certaines garanties ne sont plus possibles.
Dépasser le nombre de jours couverts sans prolonger le contrat.
Consulter une clinique privée sans avoir joint l'assistance, quand le contrat l'exige.
Pratiquer une activité exclue (pilotage, hors-piste, plongée profonde) sans protection adaptée.
Négliger l'annulation de voyage pour un forfait coûteux ou une croisière non remboursable.
Conduire après avoir consommé de l'alcool : les accidents liés à l'alcool sont souvent exclus.
Réponse d'un conseiller, sans frais ni obligation. Offert aux résidents du Québec et aux visiteurs séjournant au Québec. Information générale : les garanties, exclusions et conditions du contrat font foi.
Sources : Régie de l'assurance maladie du Québec (séjours hors du Québec), Immigration, Réfugiés et Citoyenneté Canada (super visa), gouvernement du Canada (conseils aux voyageurs). Vérifié en octobre 2026.
Nos autres protections
Assurance vie temporaire
Le maximum de protection au plus bas coût
Une protection de 10, 20 ou 30 ans, au coût le plus bas par dollar de couverture, pour les années où votre famille dépend de vous : hypothèque, enfants, dettes. Elle peut généralement être transformée plus tard en assurance permanente, sans nouvelle preuve de santé.
Réponse d'un conseiller, sans frais ni obligation.
Assurance et rentes collectives
Offrez plus à votre équipe
Assurance collective (vie, invalidité, soins de santé et dentaires) et épargne-retraite collective (REER collectif, RVER, RPDB). Un régime bien conçu aide à attirer et à garder vos employés, et les cotisations de l'employeur sont généralement déductibles.
Réponse d'un conseiller, sans frais ni obligation.
Assurance avec valeur de rachat
Une protection qui prend de la valeur
L'assurance vie entière protège votre famille toute votre vie et accumule une valeur de rachat garantie. Les contrats avec participation peuvent aussi verser des participations annuelles, qui ne sont toutefois pas garanties.
Réponse d'un conseiller, sans frais ni obligation.
Assurance vie universelle
Protection et épargne, en souplesse
L'assurance vie universelle sépare le coût de la protection de la composante d'épargne, qui croît à l'abri de l'impôt dans les limites permises. Vous ajustez vos dépôts selon vos moyens et choisissez vos options de placement.
Réponse d'un conseiller, sans frais ni obligation.
Assurance hypothécaire
Protégez votre maison et votre famille
Une assurance hypothécaire individuelle vous appartient : le capital est versé à vos bénéficiaires, qui décident de son utilisation, et la protection vous suit si vous changez de prêteur. Comparez-la à l'offre de la banque avant de signer.
Réponse d'un conseiller, sans frais ni obligation.
J’aimerais mesurer l’efficacité de mes publicités et l’usage du site à l’aide de témoins de Meta et de Google Analytics. Ils servent uniquement à savoir quelles annonces et quelles pages mènent à une demande — jamais à vous identifier personnellement sur ce site.
Politique de confidentialité